Domain mein-nebenjob.de kaufen?
Wir ziehen mit dem Projekt
mein-nebenjob.de um.
Sind Sie am Kauf der Domain
mein-nebenjob.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mein-nebenjob.de kaufen?
Wann entfällt Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen aufgrund eines Verkaufs der Immobilie vorzeitig zurückzahlt. Auch bei einer Anschlussfinanzierung oder einer Umschuldung kann die Vorfälligkeitsentschädigung entfallen. Zudem gibt es gesetzliche Regelungen, die in bestimmten Fällen eine vorzeitige Rückzahlung ohne Zahlung einer Vorfälligkeitsentschädigung ermöglichen. Es ist daher wichtig, die genauen Vertragsbedingungen zu prüfen und gegebenenfalls mit der Bank zu verhandeln, um eine Vorfälligkeitsentschädigung zu vermeiden. In einigen Fällen kann es auch sinnvoll sein, einen Experten oder Anwalt hinzuzuziehen, um die Möglichkeiten zur Vermeidung der Vorfälligkeitsentschädigung zu prüfen. **
Wann entfällt die Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen gemäß den vertraglich vereinbarten Bedingungen zurückzahlt. Dies bedeutet, dass die Vorfälligkeitsentschädigung entfällt, wenn der Kreditnehmer die Restschuld vor Ablauf der vereinbarten Laufzeit vollständig begleicht. In einigen Fällen kann die Vorfälligkeitsentschädigung jedoch auch entfallen, wenn der Kreditvertrag bestimmte Klauseln oder Bedingungen vorsieht, die eine vorzeitige Rückzahlung ohne zusätzliche Kosten ermöglichen. Es ist wichtig, die genauen Vertragsbedingungen zu prüfen, um festzustellen, ob und unter welchen Umständen die Vorfälligkeitsentschädigung entfällt. In jedem Fall empfiehlt es sich, vor einer vorzeitigen Rückzahlung mit der Bank oder dem Kreditinstitut zu sprechen, um mögliche Kosten und Bedingungen zu klären. **
Ähnliche Suchbegriffe für Vorfälligkeitsentschädigung
Top-Angebote
Produkte zum Begriff Vorfälligkeitsentschädigung:
-
RNK Arbeitsvertrag 518, A4, geringfügig und Teilzeit-Beschäftigte, 2 x 2 BlattFür geringfügig Beschäftigte, Minijob und Teilzeit-Beschäftigte Selbstduchschreibend - zwei Ausfertigungen in einem Schreibvorgang Entspricht den aktuellen gesetzlichen Bestimmungen Mit Antrag sowie Merkblatt zur Befreiung von der Rentenversicherungspflicht Befristete oder unbefristete Beschäftigung möglich Mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe Mit Erklärung über das Bestehen weiterer Arbeitsverhältnisse Merkmale: Ausführung: geringfügig Beschäftigte, Minijob, Teilzeit-Beschäftigte weitere Produktinformationen: Format: A4 Blattanzahl: 2 x 2 Blatt Made in Germany6,09 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
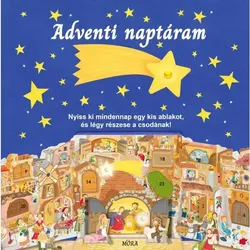
Mein AdventskalenderMein Adventskalender ist ein besonderes, leuchtendes Adventsbuch und Spiel in einem, das die Geschichte von der Geburt des Jesuskindes erzählt. Kinder dürfen jeden Tag ein Fenster öffnen und können am Ende der Geschichte eine mit Lichtern erhellte Krippe aufstellen. Ein ideales, gemeinsames, stimmungsvolles Abendritual in der Adventszeit für Kindergarten- und Grundschulkinder. Produkteigenschaften: Marke: Móra Produktkategorie: interaktives Bilderbuch, Adventskalender Empfohlenes Alter: ab 3 Jahren Hauptfunktion: Türchen öffnen, Krippenszene mit Beleuchtung gestalten Geförderte Fähigkeiten: Konzentration, Geduld, Textverständnis, Feinmotorik Material: Karton, gedrucktes Buch Umfang / Zubehör: 24 zu öffnende Fenster, Krippenfiguren auf den Seiten Weitere wichtige Merkmale: leuchtende Krippe, kindgerechte Nacherzählung der biblischen Weihnachtsgeschichte Mein Adventskalender beginnt als Buch: Auf den Seiten können die Kinder Schritt für Schritt die Geschichte von der Geburt des Jesuskindes in reich illustrierten Szenen miterleben. Die Texte sind kurz und leicht verständlich, sodass auch jüngere Kinder gut folgen können, während die Eltern gemeinsam vorlesen. Die detailreichen Bilder laden zum Anschauen, Fragenstellen und gemeinsamen Entdecken ein. Gleichzeitig funktioniert das Buch als Adventskalender: Die Kinder können ab dem 1. Dezember nach und nach vierundzwanzig nummerierte kleine Fenster öffnen. Hinter jedem Fenster verbirgt sich ein neues Detail, eine Figur oder eine Szene, die nach und nach die Krippe entstehen lässt. Am Ende ergibt sich auf den letzten Seiten eine große, mit echten Lichtern beleuchtete Krippe, die im Kinderzimmer für eine ganz besondere Adventsstimmung sorgt. In die Krippe können die Kinder am 25. Dezember die Figur des Jesuskindes legen und am 6. Januar die Heiligen Drei Könige hinzustellen – so begleitet das Buch die ganze Festzeit. Das Warten auf Weihnachten wird dadurch greifbar, und zugleich werden familiäre Rituale und gemeinsame Gespräche über die Bedeutung von Weihnachten gestärkt. Dank der stabilen Kartonseiten können Kinder das Buch auch selbstständig durchblättern und damit spielen. Für wen ist es gedacht? Mein Adventskalender wird Familien empfohlen, die in der Adventszeit eine ruhige, besinnliche und dennoch spielerische Abendbeschäftigung suchen. Er ist eine hervorragende Wahl für Kinder ab 3 Jahren im Kindergarten- und Grundschulalter, die Bilderbücher, Wimmel- und Suchillustrationen sowie Weihnachtsgeschichten lieben. Das Buch ist für die Nutzung in Innenräumen gedacht, benötigt keine zusätzlichen Zubehörteile und die Lichter dienen als festliche Dekoration. Es eignet sich besonders gut als Geschenk zum Nikolaustag oder zum Beginn der Adventszeit, damit es die Kinder bis Weihnachten begleitet. Verpackungsgröße: 28 x 2 x 28 cm17,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Widerstandsbänder, Medium - Für Krafttraining und FlexibilitätUnsere Widerstandsbänder sind eine ausgezeichnete Möglichkeit, den Widerstand in Ihren Trainingseinheiten zu erhöhen. Diese leichten Trainingsgeräte bieten Vorteile wie gesteigerte Kraft, Flexibilität und Ausdauer. Nutzen Sie sie für verschiedene Übungen, um die seitliche Geschwindigkeit und die Vorwärtsbewegung zu verbessern. Sie sind ideal, um Standardübungen wie Ausfallschritte zu intensivieren und bieten Unterstützung bei Klimmzügen und Dips. Die Widerstandsbänder sind in verschiedenen Widerstandsstärken erhältlich und eignen sich daher perfekt für den Einsatz zu Hause, im Fitnessstudio oder unterwegs.318,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist eine Vorfälligkeitsentschädigung rechtens?
Eine Vorfälligkeitsentschädigung ist in der Regel rechtens, wenn sie vertraglich vereinbart wurde. Sie dient dazu, den Kreditgeber vor finanziellen Verlusten zu schützen, die durch eine vorzeitige Rückzahlung des Darlehens entstehen können. Die Höhe der Vorfälligkeitsentschädigung ist gesetzlich begrenzt und muss transparent im Kreditvertrag festgehalten sein. Es ist wichtig, die Vertragsbedingungen genau zu prüfen und gegebenenfalls rechtlichen Rat einzuholen, um sicherzustellen, dass die Vorfälligkeitsentschädigung rechtmäßig ist. **
-
Wer zahlt Vorfälligkeitsentschädigung bei Scheidung?
In der Regel wird die Vorfälligkeitsentschädigung bei einer Scheidung von beiden Ehepartnern gemeinsam getragen. Dies bedeutet, dass die Kosten für die vorzeitige Rückzahlung eines Kredits auf beide Partner aufgeteilt werden. Es kann jedoch auch vorkommen, dass im Rahmen einer Scheidungsvereinbarung festgelegt wird, wer die Vorfälligkeitsentschädigung übernimmt. Es ist wichtig, dass diese Vereinbarung schriftlich festgehalten wird, um Missverständnisse zu vermeiden. Im Falle einer Scheidung ist es ratsam, sich rechtzeitig über die finanziellen Konsequenzen einer vorzeitigen Kreditrückzahlung zu informieren und gegebenenfalls rechtlichen Rat einzuholen. **
-
Wann wird eine Vorfälligkeitsentschädigung fällig?
Eine Vorfälligkeitsentschädigung wird fällig, wenn ein Kreditnehmer seinen Kredit vorzeitig zurückzahlt, bevor die vereinbarte Laufzeit abgelaufen ist. Die Bank verlangt diese Entschädigung, um den entgangenen Zinsgewinn auszugleichen, da sie mit der vorzeitigen Rückzahlung nicht mehr die vereinbarten Zinsen bis zum Ende der Laufzeit erhält. Die Höhe der Vorfälligkeitsentschädigung richtet sich nach der Restlaufzeit des Kredits, dem aktuellen Zinssatz und dem noch ausstehenden Darlehensbetrag. Es ist wichtig, die genauen Bedingungen im Kreditvertrag zu prüfen, um zu verstehen, wann und in welcher Höhe eine Vorfälligkeitsentschädigung fällig wird. **
-
Wie berechnet man die Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung wird in der Regel von der Bank berechnet, bei der man den Kredit aufgenommen hat. Sie dient dazu, den entgangenen Zinsgewinn der Bank zu kompensieren, wenn ein Kredit vorzeitig zurückgezahlt wird. Die genaue Berechnung erfolgt anhand verschiedener Faktoren wie Restschuld, Restlaufzeit, Zinssatz und dem aktuellen Marktzins. Es gibt verschiedene Methoden zur Berechnung der Vorfälligkeitsentschädigung, wie die Vorfälligkeitsentschädigung nach der Vorfälligkeitsentschädigungsformel oder die Berechnung nach dem Zeitwert des Geldes. Es empfiehlt sich, vor einer vorzeitigen Kreditrückzahlung mit der Bank zu sprechen und sich die genaue Berechnung der Vorfälligkeitsentschädigung erklären zu lassen. **

Wann rechnet sich eine Vorfälligkeitsentschädigung?
Wann rechnet sich eine Vorfälligkeitsentschädigung? Eine Vorfälligkeitsentschädigung kann sich lohnen, wenn die Zinsen seit dem Abschluss des Darlehens deutlich gesunken sind und man durch eine Umschuldung zu einem günstigeren Zinssatz Geld sparen kann. Auch wenn man durch die vorzeitige Tilgung des Darlehens insgesamt weniger Zinsen zahlen würde, kann sich eine Vorfälligkeitsentschädigung lohnen. Es ist wichtig, die genauen Konditionen des Darlehensvertrags zu prüfen und gegebenenfalls mit einem Finanzexperten zu sprechen, um abzuwägen, ob sich die Vorfälligkeitsentschädigung langfristig rechnet. Letztendlich hängt es von der individuellen Situation und den Einsparungsmöglichkeiten ab, ob sich eine Vorfälligkeitsentschädigung lohnt. **
Wie hoch sind die Vorfälligkeitsentschädigung?
Die Höhe der Vorfälligkeitsentschädigung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Restlaufzeit des Darlehens, dem aktuellen Zinssatz, dem Darlehensbetrag und den Bedingungen im Darlehensvertrag. In der Regel berechnet sich die Vorfälligkeitsentschädigung aus dem entgangenen Zinsgewinn der Bank. Es kann auch sein, dass eine pauschale Entschädigungssumme im Vertrag festgelegt ist. Um die genaue Höhe der Vorfälligkeitsentschädigung zu erfahren, solltest du dich direkt mit deiner Bank in Verbindung setzen und eine Berechnung anfordern. Es ist wichtig, sich vor einer vorzeitigen Kündigung des Darlehens über die möglichen Kosten im Klaren zu sein. **
Top-Angebote
Produkte zum Begriff Vorfälligkeitsentschädigung:
-
Horse Life 4 - Mein Pferd, mein Freund, mein ChampionDas Glück der Erde liegt auf dem Rücken der Pferde! Pferdefreunde aufgepasst! In Horse Life 4 steigst du in den Sattel und galoppierst mit deinem Pferd durch eine riesige offene Welt! Euch erwarten neue spannende Abenteuer und es gibt viel zu entdecken44,19 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
RNK Arbeitsvertrag 518, A4, geringfügig und Teilzeit-Beschäftigte, 2 x 2 BlattFür geringfügig Beschäftigte, Minijob und Teilzeit-Beschäftigte Selbstduchschreibend - zwei Ausfertigungen in einem Schreibvorgang Entspricht den aktuellen gesetzlichen Bestimmungen Mit Antrag sowie Merkblatt zur Befreiung von der Rentenversicherungspflicht Befristete oder unbefristete Beschäftigung möglich Mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe Mit Erklärung über das Bestehen weiterer Arbeitsverhältnisse Merkmale: Ausführung: geringfügig Beschäftigte, Minijob, Teilzeit-Beschäftigte weitere Produktinformationen: Format: A4 Blattanzahl: 2 x 2 Blatt Made in Germany6,09 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen aufgrund eines Verkaufs der Immobilie vorzeitig zurückzahlt. Auch bei einer Anschlussfinanzierung oder einer Umschuldung kann die Vorfälligkeitsentschädigung entfallen. Zudem gibt es gesetzliche Regelungen, die in bestimmten Fällen eine vorzeitige Rückzahlung ohne Zahlung einer Vorfälligkeitsentschädigung ermöglichen. Es ist daher wichtig, die genauen Vertragsbedingungen zu prüfen und gegebenenfalls mit der Bank zu verhandeln, um eine Vorfälligkeitsentschädigung zu vermeiden. In einigen Fällen kann es auch sinnvoll sein, einen Experten oder Anwalt hinzuzuziehen, um die Möglichkeiten zur Vermeidung der Vorfälligkeitsentschädigung zu prüfen. **
-
Wann entfällt die Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen gemäß den vertraglich vereinbarten Bedingungen zurückzahlt. Dies bedeutet, dass die Vorfälligkeitsentschädigung entfällt, wenn der Kreditnehmer die Restschuld vor Ablauf der vereinbarten Laufzeit vollständig begleicht. In einigen Fällen kann die Vorfälligkeitsentschädigung jedoch auch entfallen, wenn der Kreditvertrag bestimmte Klauseln oder Bedingungen vorsieht, die eine vorzeitige Rückzahlung ohne zusätzliche Kosten ermöglichen. Es ist wichtig, die genauen Vertragsbedingungen zu prüfen, um festzustellen, ob und unter welchen Umständen die Vorfälligkeitsentschädigung entfällt. In jedem Fall empfiehlt es sich, vor einer vorzeitigen Rückzahlung mit der Bank oder dem Kreditinstitut zu sprechen, um mögliche Kosten und Bedingungen zu klären. **
-
Ist eine Vorfälligkeitsentschädigung rechtens?
Eine Vorfälligkeitsentschädigung ist in der Regel rechtens, wenn sie vertraglich vereinbart wurde. Sie dient dazu, den Kreditgeber vor finanziellen Verlusten zu schützen, die durch eine vorzeitige Rückzahlung des Darlehens entstehen können. Die Höhe der Vorfälligkeitsentschädigung ist gesetzlich begrenzt und muss transparent im Kreditvertrag festgehalten sein. Es ist wichtig, die Vertragsbedingungen genau zu prüfen und gegebenenfalls rechtlichen Rat einzuholen, um sicherzustellen, dass die Vorfälligkeitsentschädigung rechtmäßig ist. **
-
Wer zahlt Vorfälligkeitsentschädigung bei Scheidung?
In der Regel wird die Vorfälligkeitsentschädigung bei einer Scheidung von beiden Ehepartnern gemeinsam getragen. Dies bedeutet, dass die Kosten für die vorzeitige Rückzahlung eines Kredits auf beide Partner aufgeteilt werden. Es kann jedoch auch vorkommen, dass im Rahmen einer Scheidungsvereinbarung festgelegt wird, wer die Vorfälligkeitsentschädigung übernimmt. Es ist wichtig, dass diese Vereinbarung schriftlich festgehalten wird, um Missverständnisse zu vermeiden. Im Falle einer Scheidung ist es ratsam, sich rechtzeitig über die finanziellen Konsequenzen einer vorzeitigen Kreditrückzahlung zu informieren und gegebenenfalls rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Vorfälligkeitsentschädigung
-
Mein AdventskalenderMein Adventskalender ist ein besonderes, leuchtendes Adventsbuch und Spiel in einem, das die Geschichte von der Geburt des Jesuskindes erzählt. Kinder dürfen jeden Tag ein Fenster öffnen und können am Ende der Geschichte eine mit Lichtern erhellte Krippe aufstellen. Ein ideales, gemeinsames, stimmungsvolles Abendritual in der Adventszeit für Kindergarten- und Grundschulkinder. Produkteigenschaften: Marke: Móra Produktkategorie: interaktives Bilderbuch, Adventskalender Empfohlenes Alter: ab 3 Jahren Hauptfunktion: Türchen öffnen, Krippenszene mit Beleuchtung gestalten Geförderte Fähigkeiten: Konzentration, Geduld, Textverständnis, Feinmotorik Material: Karton, gedrucktes Buch Umfang / Zubehör: 24 zu öffnende Fenster, Krippenfiguren auf den Seiten Weitere wichtige Merkmale: leuchtende Krippe, kindgerechte Nacherzählung der biblischen Weihnachtsgeschichte Mein Adventskalender beginnt als Buch: Auf den Seiten können die Kinder Schritt für Schritt die Geschichte von der Geburt des Jesuskindes in reich illustrierten Szenen miterleben. Die Texte sind kurz und leicht verständlich, sodass auch jüngere Kinder gut folgen können, während die Eltern gemeinsam vorlesen. Die detailreichen Bilder laden zum Anschauen, Fragenstellen und gemeinsamen Entdecken ein. Gleichzeitig funktioniert das Buch als Adventskalender: Die Kinder können ab dem 1. Dezember nach und nach vierundzwanzig nummerierte kleine Fenster öffnen. Hinter jedem Fenster verbirgt sich ein neues Detail, eine Figur oder eine Szene, die nach und nach die Krippe entstehen lässt. Am Ende ergibt sich auf den letzten Seiten eine große, mit echten Lichtern beleuchtete Krippe, die im Kinderzimmer für eine ganz besondere Adventsstimmung sorgt. In die Krippe können die Kinder am 25. Dezember die Figur des Jesuskindes legen und am 6. Januar die Heiligen Drei Könige hinzustellen – so begleitet das Buch die ganze Festzeit. Das Warten auf Weihnachten wird dadurch greifbar, und zugleich werden familiäre Rituale und gemeinsame Gespräche über die Bedeutung von Weihnachten gestärkt. Dank der stabilen Kartonseiten können Kinder das Buch auch selbstständig durchblättern und damit spielen. Für wen ist es gedacht? Mein Adventskalender wird Familien empfohlen, die in der Adventszeit eine ruhige, besinnliche und dennoch spielerische Abendbeschäftigung suchen. Er ist eine hervorragende Wahl für Kinder ab 3 Jahren im Kindergarten- und Grundschulalter, die Bilderbücher, Wimmel- und Suchillustrationen sowie Weihnachtsgeschichten lieben. Das Buch ist für die Nutzung in Innenräumen gedacht, benötigt keine zusätzlichen Zubehörteile und die Lichter dienen als festliche Dekoration. Es eignet sich besonders gut als Geschenk zum Nikolaustag oder zum Beginn der Adventszeit, damit es die Kinder bis Weihnachten begleitet. Verpackungsgröße: 28 x 2 x 28 cm17,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Widerstandsbänder, Medium - Für Krafttraining und FlexibilitätUnsere Widerstandsbänder sind eine ausgezeichnete Möglichkeit, den Widerstand in Ihren Trainingseinheiten zu erhöhen. Diese leichten Trainingsgeräte bieten Vorteile wie gesteigerte Kraft, Flexibilität und Ausdauer. Nutzen Sie sie für verschiedene Übungen, um die seitliche Geschwindigkeit und die Vorwärtsbewegung zu verbessern. Sie sind ideal, um Standardübungen wie Ausfallschritte zu intensivieren und bieten Unterstützung bei Klimmzügen und Dips. Die Widerstandsbänder sind in verschiedenen Widerstandsstärken erhältlich und eignen sich daher perfekt für den Einsatz zu Hause, im Fitnessstudio oder unterwegs.318,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
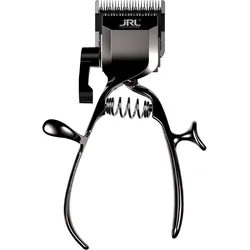
Manueller Clipper – Präzision, Kontrolle & maximale FlexibilitätProduktinformationen Erlebe präzises Schneiden ohne Strom mit diesem hochwertigen manuellen Clipper. Dank seines ergonomischen Designs liegt er perfekt in der Hand und ermöglicht dir maximale Kontrolle bei jedem Schnitt – ideal für präzise Korrekturen, Konturen oder den mobilen Einsatz. Ergonomisch & effizient Der rutschfeste, komfortable Griff sorgt für ein sicheres Handling und sauberes Arbeiten. Durch das durchdachte Design gelingt dir ein gleichmäßiger, kontrollierter Schnitt – ganz ohne Kabel oder Akku. Einfache Handhabung & Wartung Der Klingenwechsel ist schnell und unkompliziert möglich, sodass du jederzeit optimale Ergebnisse erzielst. Für eine dauerhaft hohe Schneidleistung empfiehlt es sich, die Klinge regelmäßig mit 1–2 Tropfen Schmieröl zu pflegen – für reibungslose Funktion und lange Lebensdauer. Kompakt & ideal für unterwegs Durch seine leichte und kompakte Bauweise ist der manuelle Clipper perfekt für: Reisen Schnelle Korrekturen Mobile Einsätze Minimalistische Grooming-Kits Pflegeleicht & hygienisch: Mit einer Reinigungsbürste lässt sich der Clipper mühelos säubern. So entfernst du zuverlässig Haarreste und sorgst für hygienische, langlebige Nutzung. Produktvorteile: Manueller Clipper – unabhängig von Strom & Akku Ergonomischer Griff für maximale Kontrolle Einfacher Klingenwechsel Kompakt, leicht & reisefreundlich Langlebig durch regelmäßige Pflege Ideal für präzise Schnitte & schnelle Korrekturen Herstellerinformationen78,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird eine Vorfälligkeitsentschädigung fällig?
Eine Vorfälligkeitsentschädigung wird fällig, wenn ein Kreditnehmer seinen Kredit vorzeitig zurückzahlt, bevor die vereinbarte Laufzeit abgelaufen ist. Die Bank verlangt diese Entschädigung, um den entgangenen Zinsgewinn auszugleichen, da sie mit der vorzeitigen Rückzahlung nicht mehr die vereinbarten Zinsen bis zum Ende der Laufzeit erhält. Die Höhe der Vorfälligkeitsentschädigung richtet sich nach der Restlaufzeit des Kredits, dem aktuellen Zinssatz und dem noch ausstehenden Darlehensbetrag. Es ist wichtig, die genauen Bedingungen im Kreditvertrag zu prüfen, um zu verstehen, wann und in welcher Höhe eine Vorfälligkeitsentschädigung fällig wird. **
-
Wie berechnet man die Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung wird in der Regel von der Bank berechnet, bei der man den Kredit aufgenommen hat. Sie dient dazu, den entgangenen Zinsgewinn der Bank zu kompensieren, wenn ein Kredit vorzeitig zurückgezahlt wird. Die genaue Berechnung erfolgt anhand verschiedener Faktoren wie Restschuld, Restlaufzeit, Zinssatz und dem aktuellen Marktzins. Es gibt verschiedene Methoden zur Berechnung der Vorfälligkeitsentschädigung, wie die Vorfälligkeitsentschädigung nach der Vorfälligkeitsentschädigungsformel oder die Berechnung nach dem Zeitwert des Geldes. Es empfiehlt sich, vor einer vorzeitigen Kreditrückzahlung mit der Bank zu sprechen und sich die genaue Berechnung der Vorfälligkeitsentschädigung erklären zu lassen. **
-
Wann rechnet sich eine Vorfälligkeitsentschädigung?
Wann rechnet sich eine Vorfälligkeitsentschädigung? Eine Vorfälligkeitsentschädigung kann sich lohnen, wenn die Zinsen seit dem Abschluss des Darlehens deutlich gesunken sind und man durch eine Umschuldung zu einem günstigeren Zinssatz Geld sparen kann. Auch wenn man durch die vorzeitige Tilgung des Darlehens insgesamt weniger Zinsen zahlen würde, kann sich eine Vorfälligkeitsentschädigung lohnen. Es ist wichtig, die genauen Konditionen des Darlehensvertrags zu prüfen und gegebenenfalls mit einem Finanzexperten zu sprechen, um abzuwägen, ob sich die Vorfälligkeitsentschädigung langfristig rechnet. Letztendlich hängt es von der individuellen Situation und den Einsparungsmöglichkeiten ab, ob sich eine Vorfälligkeitsentschädigung lohnt. **
-
Wie hoch sind die Vorfälligkeitsentschädigung?
Die Höhe der Vorfälligkeitsentschädigung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Restlaufzeit des Darlehens, dem aktuellen Zinssatz, dem Darlehensbetrag und den Bedingungen im Darlehensvertrag. In der Regel berechnet sich die Vorfälligkeitsentschädigung aus dem entgangenen Zinsgewinn der Bank. Es kann auch sein, dass eine pauschale Entschädigungssumme im Vertrag festgelegt ist. Um die genaue Höhe der Vorfälligkeitsentschädigung zu erfahren, solltest du dich direkt mit deiner Bank in Verbindung setzen und eine Berechnung anfordern. Es ist wichtig, sich vor einer vorzeitigen Kündigung des Darlehens über die möglichen Kosten im Klaren zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.