Domain mein-nebenjob.de kaufen?
Wir ziehen mit dem Projekt
mein-nebenjob.de um.
Sind Sie am Kauf der Domain
mein-nebenjob.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mein-nebenjob.de kaufen?
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **

Ähnliche Suchbegriffe für Wohngebäudeversicherung
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
Teilzeit- und Befristungsgesetz, Fachbücher von Evelyn Räder, Joachim Holwe, Michael KossensDas Teilzeit- und Befristungsgesetz ist ein umfassender Basiskommentar zum TzBfG, der sich mit den rechtlichen Rahmenbedingungen von Teilzeitarbeit und befristeten Arbeitsverhältnissen in Deutschland auseinandersetzt. Verfasst von den Autoren Michael Räder und Holwe, bietet dieses Fachbuch eine detaillierte Analyse der relevanten gesetzlichen Bestimmungen und deren praktische Anwendung. Mit 516 Seiten in kartoniertem Einband ist es sowohl für Studierende als auch für Fachleute im Bereich Wirtschaft und Recht von grossem Nutzen. Die 9. Auflage, die im Jahr 2025 veröffentlicht wird, gewährleistet, dass die Inhalte auf dem neuesten Stand der Rechtsprechung und Gesetzgebung sind. Das Buch ist in deutscher Sprache verfasst und behandelt das Unterthema Wirtschaftsrecht, was es zu einer wertvollen Ressource für alle macht, die sich mit den Herausforderungen und Möglichkeiten der Teilzeitarbeit und befristeten Anstellungen auseinandersetzen möchten. Es ist ein unverzichtbares Nachschlagewerk für Juristinnen und Juristen, Personalverantwortliche sowie für alle, die sich mit den rechtlichen Aspekten von Arbeitsverhältnissen beschäftigen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Arbeitsverhältnis jenseits der Regelaltersgrenze, Fachbücher von Willem Niemeyer, Saskia Constanze ZellerhoffDie Beschäftigung von Rentner:innen Der Fachkräftemangel durch demografischen Wandel führt zur Gretchenfrage der Unternehmen: Wie kann man die Arbeit im Alter für beide Parteien des Arbeitsverhältnisses attraktiv und rechtssicher gestalten? Das Beratungs-Handbuch Das neue Handbuch bündelt alle Rechtsfragen rund um die Erwerbstätigkeit nach Erreichen der Regelaltersgrenze. Es vermittelt konkrete Antworten und Gestaltungsmöglichkeiten für die praktischen Umsetzungsfragen: Begründung eines neuen Arbeitsverhältnisses oder Fortsetzung des bestehenden, abhängige Beschäftigung oder Beratervertrag. Sind die Vereinbarungen befristbar - oder sollten sie es sein? Wie altersdiskriminierungsfrei formulieren? Welche Mitbestimmungsrechte hat der Betriebsrat? Auf welche Besonderheiten muss ich bei Durchführung und Kündigung der Vereinbarungen achten? Praxisnahe Schwerpunkte liegen auf dem Sozialversicherungs- und Steuerrecht (z. B. Beschäftigtenbegriff, Anrechnung von Rentenbezügen, Hinzuverdienstgrenze). Für die Praxis Das Handbuch liefert die prozessualen Besonderheiten mit und integriert Praxishinweise, Checklisten und Musterformulierungen für Arbeitgeber und Beschäftigte. Es ist das Arbeitshandbuch für Rechtsanwält:innen in Kanzleien und Unternehmen, Personalabteilungen, Branchenverbände sowie gewerkschaftliche Interessenvertretungen auf Betriebs- wie Verbandsebene.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Künstliche Intelligenz im Arbeitsverhältnis, Fachbücher von Stefan Müller, Marc Becker, Michael FunkeDas Fachbuch "Künstliche Intelligenz im Arbeitsverhältnis" bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen für den Einsatz von Künstlicher Intelligenz (KI) im Arbeitsrecht. Verfasst von den Autoren Marc Becker und Michael Funke, richtet sich das Werk an Fachleute aus den Bereichen Wirtschaft und Recht, die sich mit den Herausforderungen und Chancen der Digitalisierung im Arbeitsumfeld auseinandersetzen. In 289 Seiten werden zentrale Themen des Arbeits- und Sozialversicherungsrechts behandelt, wobei der Fokus auf den rechtlichen Aspekten des KI-Einsatzes in Unternehmen liegt. Das Buch ist in deutscher Sprache verfasst und erscheint im Jahr 2025 in der ersten Auflage mit einem kartonierten Einband. Es dient als wertvolle Ressource für Juristinnen und Juristen, Personalverantwortliche sowie Entscheidungsträger, die sich mit den Implikationen der Künstlichen Intelligenz im Arbeitsverhältnis befassen. Die klare Struktur und die fundierte Analyse machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den rechtlichen Fragestellungen rund um KI im Arbeitskontext beschäftigen.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Horse Life 4 - Mein Pferd, mein Freund, mein ChampionDas Glück der Erde liegt auf dem Rücken der Pferde! Pferdefreunde aufgepasst! In Horse Life 4 steigst du in den Sattel und galoppierst mit deinem Pferd durch eine riesige offene Welt! Euch erwarten neue spannende Abenteuer und es gibt viel zu entdecken44,19 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
-
Warum wird die Wohngebäudeversicherung teurer?
Die Wohngebäudeversicherung wird teurer, da die Versicherungsgesellschaften die steigenden Risiken und Schadensfälle berücksichtigen müssen. Dazu gehören zum Beispiel häufigere Naturkatastrophen wie Überschwemmungen, Stürme oder Waldbrände, die zu höheren Schadenssummen führen. Auch die steigenden Baukosten und Materialpreise spielen eine Rolle bei der Beitragserhöhung. Zudem können individuelle Faktoren wie der Zustand des Gebäudes oder die Lage eine Erhöhung des Versicherungsbeitrags zur Folge haben. Es ist wichtig, regelmäßig verschiedene Angebote zu vergleichen, um die beste und kosteneffizienteste Wohngebäudeversicherung zu finden. **
-
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
Welche Wohngebäudeversicherung ist die beste?
Welche Wohngebäudeversicherung als die beste angesehen wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Versicherungsbedarf, dem Preis-Leistungs-Verhältnis, dem Kundenservice und den Versicherungsbedingungen. Es ist ratsam, verschiedene Angebote zu vergleichen und sich über die verschiedenen Leistungen und Konditionen zu informieren. Zudem kann es hilfreich sein, sich über die Erfahrungen anderer Kunden mit verschiedenen Versicherungsunternehmen zu informieren. Letztendlich sollte die beste Wohngebäudeversicherung diejenige sein, die am besten zu den individuellen Bedürfnissen und Anforderungen passt. **
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
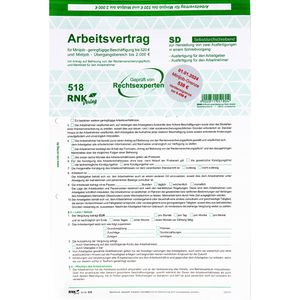
Rnk, Formular, Verlag Vordruck "Arbeitsvertrag Teilzeit-Besch„ftigte"Der Arbeitsvertrag für Teilzeitbeschäftigte von RNK ist ein praktisches Formular, das speziell für geringfügig Beschäftigte und Minijobs konzipiert wurde. Mit einem Format von DIN A4 bietet dieses selbstdurchschreibende Dokument eine einfache und effiziente Möglichkeit, Arbeitsverhältnisse rechtlich abzusichern. Die Packung enthält insgesamt 10 Sätze, die es ermöglichen, mehrere Verträge gleichzeitig auszufüllen. Zusätzlich ist eine Seite mit wichtigen Hinweisen zum Arbeitsvertrag enthalten, die wertvolle Informationen für Arbeitgeber und Arbeitnehmer bereitstellt. Dieses Formular ist ideal für Unternehmen, die Teilzeitkräfte oder Minijobber beschäftigen und eine klare, rechtlich bindende Vereinbarung benötigen. - Selbstdurchschreibendes Formular für einfache Handhabung - Enthält wichtige Hinweise für Minijobs und Teilzeitbeschäftigung - Geeignet für rechtliche Absicherung von Arbeitsverhältnissen.29,29 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Teilzeit- und Befristungsgesetz, Fachbücher von Evelyn Räder, Joachim Holwe, Michael KossensDas Teilzeit- und Befristungsgesetz ist ein umfassender Basiskommentar zum TzBfG, der sich mit den rechtlichen Rahmenbedingungen von Teilzeitarbeit und befristeten Arbeitsverhältnissen in Deutschland auseinandersetzt. Verfasst von den Autoren Michael Räder und Holwe, bietet dieses Fachbuch eine detaillierte Analyse der relevanten gesetzlichen Bestimmungen und deren praktische Anwendung. Mit 516 Seiten in kartoniertem Einband ist es sowohl für Studierende als auch für Fachleute im Bereich Wirtschaft und Recht von grossem Nutzen. Die 9. Auflage, die im Jahr 2025 veröffentlicht wird, gewährleistet, dass die Inhalte auf dem neuesten Stand der Rechtsprechung und Gesetzgebung sind. Das Buch ist in deutscher Sprache verfasst und behandelt das Unterthema Wirtschaftsrecht, was es zu einer wertvollen Ressource für alle macht, die sich mit den Herausforderungen und Möglichkeiten der Teilzeitarbeit und befristeten Anstellungen auseinandersetzen möchten. Es ist ein unverzichtbares Nachschlagewerk für Juristinnen und Juristen, Personalverantwortliche sowie für alle, die sich mit den rechtlichen Aspekten von Arbeitsverhältnissen beschäftigen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Arbeitsverhältnis jenseits der Regelaltersgrenze, Fachbücher von Willem Niemeyer, Saskia Constanze ZellerhoffDie Beschäftigung von Rentner:innen Der Fachkräftemangel durch demografischen Wandel führt zur Gretchenfrage der Unternehmen: Wie kann man die Arbeit im Alter für beide Parteien des Arbeitsverhältnisses attraktiv und rechtssicher gestalten? Das Beratungs-Handbuch Das neue Handbuch bündelt alle Rechtsfragen rund um die Erwerbstätigkeit nach Erreichen der Regelaltersgrenze. Es vermittelt konkrete Antworten und Gestaltungsmöglichkeiten für die praktischen Umsetzungsfragen: Begründung eines neuen Arbeitsverhältnisses oder Fortsetzung des bestehenden, abhängige Beschäftigung oder Beratervertrag. Sind die Vereinbarungen befristbar - oder sollten sie es sein? Wie altersdiskriminierungsfrei formulieren? Welche Mitbestimmungsrechte hat der Betriebsrat? Auf welche Besonderheiten muss ich bei Durchführung und Kündigung der Vereinbarungen achten? Praxisnahe Schwerpunkte liegen auf dem Sozialversicherungs- und Steuerrecht (z. B. Beschäftigtenbegriff, Anrechnung von Rentenbezügen, Hinzuverdienstgrenze). Für die Praxis Das Handbuch liefert die prozessualen Besonderheiten mit und integriert Praxishinweise, Checklisten und Musterformulierungen für Arbeitgeber und Beschäftigte. Es ist das Arbeitshandbuch für Rechtsanwält:innen in Kanzleien und Unternehmen, Personalabteilungen, Branchenverbände sowie gewerkschaftliche Interessenvertretungen auf Betriebs- wie Verbandsebene.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
-
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
-
Künstliche Intelligenz im Arbeitsverhältnis, Fachbücher von Stefan Müller, Marc Becker, Michael FunkeDas Fachbuch "Künstliche Intelligenz im Arbeitsverhältnis" bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen für den Einsatz von Künstlicher Intelligenz (KI) im Arbeitsrecht. Verfasst von den Autoren Marc Becker und Michael Funke, richtet sich das Werk an Fachleute aus den Bereichen Wirtschaft und Recht, die sich mit den Herausforderungen und Chancen der Digitalisierung im Arbeitsumfeld auseinandersetzen. In 289 Seiten werden zentrale Themen des Arbeits- und Sozialversicherungsrechts behandelt, wobei der Fokus auf den rechtlichen Aspekten des KI-Einsatzes in Unternehmen liegt. Das Buch ist in deutscher Sprache verfasst und erscheint im Jahr 2025 in der ersten Auflage mit einem kartonierten Einband. Es dient als wertvolle Ressource für Juristinnen und Juristen, Personalverantwortliche sowie Entscheidungsträger, die sich mit den Implikationen der Künstlichen Intelligenz im Arbeitsverhältnis befassen. Die klare Struktur und die fundierte Analyse machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den rechtlichen Fragestellungen rund um KI im Arbeitskontext beschäftigen.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Horse Life 4 - Mein Pferd, mein Freund, mein ChampionDas Glück der Erde liegt auf dem Rücken der Pferde! Pferdefreunde aufgepasst! In Horse Life 4 steigst du in den Sattel und galoppierst mit deinem Pferd durch eine riesige offene Welt! Euch erwarten neue spannende Abenteuer und es gibt viel zu entdecken44,19 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
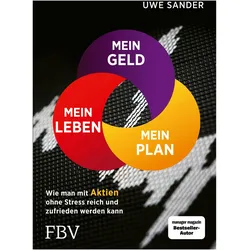
Mein Geld, mein Plan, mein Leben, Sachbücher von Uwe Sander"Mein Geld, mein Plan, mein Leben" von Uwe Sander ist ein umfassendes Sachbuch, das sich mit der langfristigen Vermögensbildung durch kluge Aktienanlagen beschäftigt. In einer Zeit von Nullzinsen und Inflation ist es für viele Menschen entscheidend, ihre Finanzen strategisch zu planen. Sander räumt mit den gängigen Vorurteilen über Aktien auf und bietet eine klare Anleitung, wie man erfolgreich in den Aktienmarkt einsteigt. Das Buch behandelt die 10 Grundsätze der Hoch-Tief-Mut-Strategie und zeigt, wie man ein passendes Portfolio aus Aktien und kostengünstigen ETFs zusammenstellt. Zudem werden emotionale Aspekte des Investierens thematisiert, um auch in turbulenten Marktphasen einen kühlen Kopf zu bewahren. Ergänzt durch Empfehlungen für verschiedene Lebensphasen, ist dieses Buch sowohl für Einsteiger als auch für erfahrene Anleger geeignet, die ihr Vermögen nachhaltig vermehren möchten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RNK Arbeitsvertrag 518, A4, geringfügig und Teilzeit-Beschäftigte, 2 x 2 BlattFür geringfügig Beschäftigte, Minijob und Teilzeit-Beschäftigte Selbstduchschreibend - zwei Ausfertigungen in einem Schreibvorgang Entspricht den aktuellen gesetzlichen Bestimmungen Mit Antrag sowie Merkblatt zur Befreiung von der Rentenversicherungspflicht Befristete oder unbefristete Beschäftigung möglich Mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe Mit Erklärung über das Bestehen weiterer Arbeitsverhältnisse Merkmale: Ausführung: geringfügig Beschäftigte, Minijob, Teilzeit-Beschäftigte weitere Produktinformationen: Format: A4 Blattanzahl: 2 x 2 Blatt Made in Germany6,09 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Warum wird die Wohngebäudeversicherung teurer?
Die Wohngebäudeversicherung wird teurer, da die Versicherungsgesellschaften die steigenden Risiken und Schadensfälle berücksichtigen müssen. Dazu gehören zum Beispiel häufigere Naturkatastrophen wie Überschwemmungen, Stürme oder Waldbrände, die zu höheren Schadenssummen führen. Auch die steigenden Baukosten und Materialpreise spielen eine Rolle bei der Beitragserhöhung. Zudem können individuelle Faktoren wie der Zustand des Gebäudes oder die Lage eine Erhöhung des Versicherungsbeitrags zur Folge haben. Es ist wichtig, regelmäßig verschiedene Angebote zu vergleichen, um die beste und kosteneffizienteste Wohngebäudeversicherung zu finden. **
-
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
-
Welche Wohngebäudeversicherung ist die beste?
Welche Wohngebäudeversicherung als die beste angesehen wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Versicherungsbedarf, dem Preis-Leistungs-Verhältnis, dem Kundenservice und den Versicherungsbedingungen. Es ist ratsam, verschiedene Angebote zu vergleichen und sich über die verschiedenen Leistungen und Konditionen zu informieren. Zudem kann es hilfreich sein, sich über die Erfahrungen anderer Kunden mit verschiedenen Versicherungsunternehmen zu informieren. Letztendlich sollte die beste Wohngebäudeversicherung diejenige sein, die am besten zu den individuellen Bedürfnissen und Anforderungen passt. **
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.